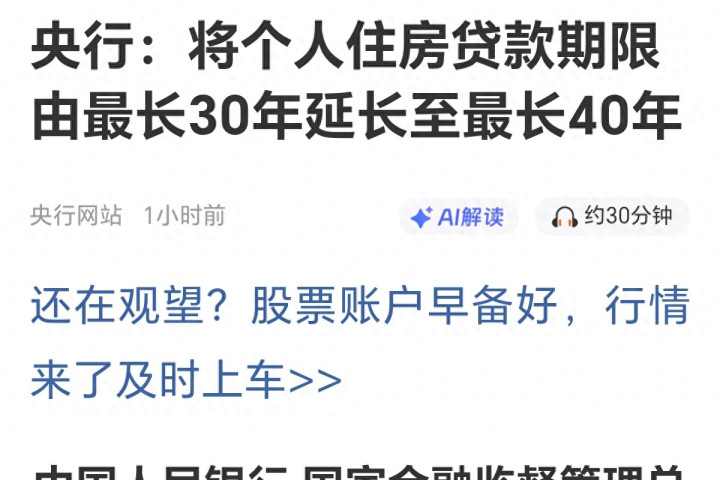
房贷从最长30年延长到40年对于房地产行业来说是个利好,但利好作用并不大,只不过每月还款金额少一些,整个还款利息反而更高。
按照贷款100万计算,30年本息大约要还168万,68万是30年利息,每月还款大约4717。如果变成40年,本息大约197万,利息就是97万,每年利息就是2.4万,每月利息就是2000,当然本金可以少还一些。每月本息加起来4100左右,表面上每月少还600,但你要多花10年,而且要有极度稳定收入的十年。光利息你就要多支付29万。
数据告诉购房者延长到40年并不是天上掉馅饼的好事,反而风险更大。当代青年大学毕业之后如果不读研究生立马就能找到工作,当存满预付款估计也得5年,然后接下去整整40年按月还款4100,等到退休都没还完。还不完就得孩子接着还,一套房子套两代人。
房子是有寿命的,40年的房子还能值多少钱是否适合居住就只能看房地产商良心了,质量好撑得住,要是质量差点40年到处漏水这种房子卖都卖不出去。
央行推出40年房贷就是为了让更多人付得起月供从而刺激房地产销售,对于刚需来说确实是个利好。但人无远虑必有近忧,想想50岁的你还能和25岁的你一样收入吗?做不到就不要盲目购房,当你欠贷款的时候银行可是会毫不留情的收走你的房子,一辈子心血白费。
当下高昂的房价不是靠多几年贷款年限能解决的,现在的租房价格和买房完全不是一个级别,花个1500月租能租的上价值200万的房子,而且想住哪儿住哪儿,想要新房随时换。低租金之下任何加码延长还款年限效果都讲大打折扣。只有大家收入切实提高,工作稳定房地产市场才能再次雄起,延长还款年限效果真的很小很小.......
配亿多配资提示:文章来自网络,不代表本站观点。